

Il existe un indicateur dans lequel Morpho et Maple Finance surpassent les géants du prêt comme Aave.
Morpho et Maple Finance sont deux protocoles de prêt désormais bien connus au sein du secteur crypto, qui ont gagné le respect et l'estime du public grâce aux excellents résultats enregistrés dans le domaine. Des résultats qui n'ont pas à voir avec le simple prix du jeton respectif ou avec les récits du marché, mais reflètent l'utilisation réelle des services offerts et l'expansion de l'activité en chaîne.
L'un d'eux – probablement le plus pertinent pour une plateforme fonctionnant comme un marché monétaire – concerne la valeur globale des actifs. prêts actifsc'est-à-dire la somme de tous les prêts actifs au sein des protocoles. Sur ce front, Morpho et Maple Finance accélèrent clairement, contrairement aux grands acteurs du secteur des prêts tels qu'Aave, qui affichent plutôt un certain ralentissement.
Morpho et Maple Finance : les nouveaux protagonistes du prêt DeFi
Jusqu'à il y a quelques années, peu connaissaient les applications Morpho et Maple Financesinon parmi les plus les geeks de Le monde DeFi. Aujourd'hui, tous deux occupent une position prestigieuse parmi les 5 premiers protocoles de prêt avec le plus de capitaux bloqués, aux côtés d'Aave – qui occupe la première place – JustLend et Sparklend.
Plus en détail, Morpho se vante bien 7,4 milliards de dollars TVLAlors que Érable voyage en nombre plus modeste un 1,8 milliard de dollars. Ensemble, ils contribuent à environ 18 % de toute la richesse entassée dans ces types de protocoles proposant des prêts et des emprunts.
Il y a cependant un détail que les plus attentifs auront peut-être remarqué, et qui n'a pas sa place dans le simple classement basé sur TVL. Si vous vous concentrez sur des mesures telles que les frais et les revenus – calculés sur une base hebdomadaire ou mensuelle – les soldes changent de manière significative, montrant résolument les deux protocoles en question. plus fort que ce que suggère simplement le capital bloqué.
Ce qui compte pour un protocole de prêt, ce sont les prêts actifs
le TVL est une métrique qui – bien qu’essentielle à l’analyse des protocoles DeFi – ne prend en considération qu’un seul aspect de ce qui devrait être examiné au sein des plateformes de prêt. En fait, la TVL ne mesure que le montant du capital déposé sous forme de prêts, offrant un aperçu précis de la liquidité disponible, sans toutefois suivre l’utilisation de cette même liquidité.
Au lieu de cela, le mesure des prêts actifs ajoute des informations fondamentales supplémentaires – c’est-à-dire quelle part de ce capital est réellement utilisée à un moment donné – et est essentielle à la compréhension quelle valeur est générée dans l'écosystème. En effet, les intérêts payés par les emprunteurs proviennent de la quantité de prêts actifs, ce qui alimente les rendements des prêteurs et, en même temps, les revenus de la plateforme.
Sans surprise Morphoqui est le deuxième protocole avec le plus de frais au cours des dernières 24 heures, présente la plus grande part de prêts actifs après Aave, avec 4,3 milliards de dollars sur l'assiette. Ce chiffre est en augmentation depuis début février, avec plus d'un milliard de dollars de prêts supplémentaires décaissés, ce qui augmente les revenus de l'application.
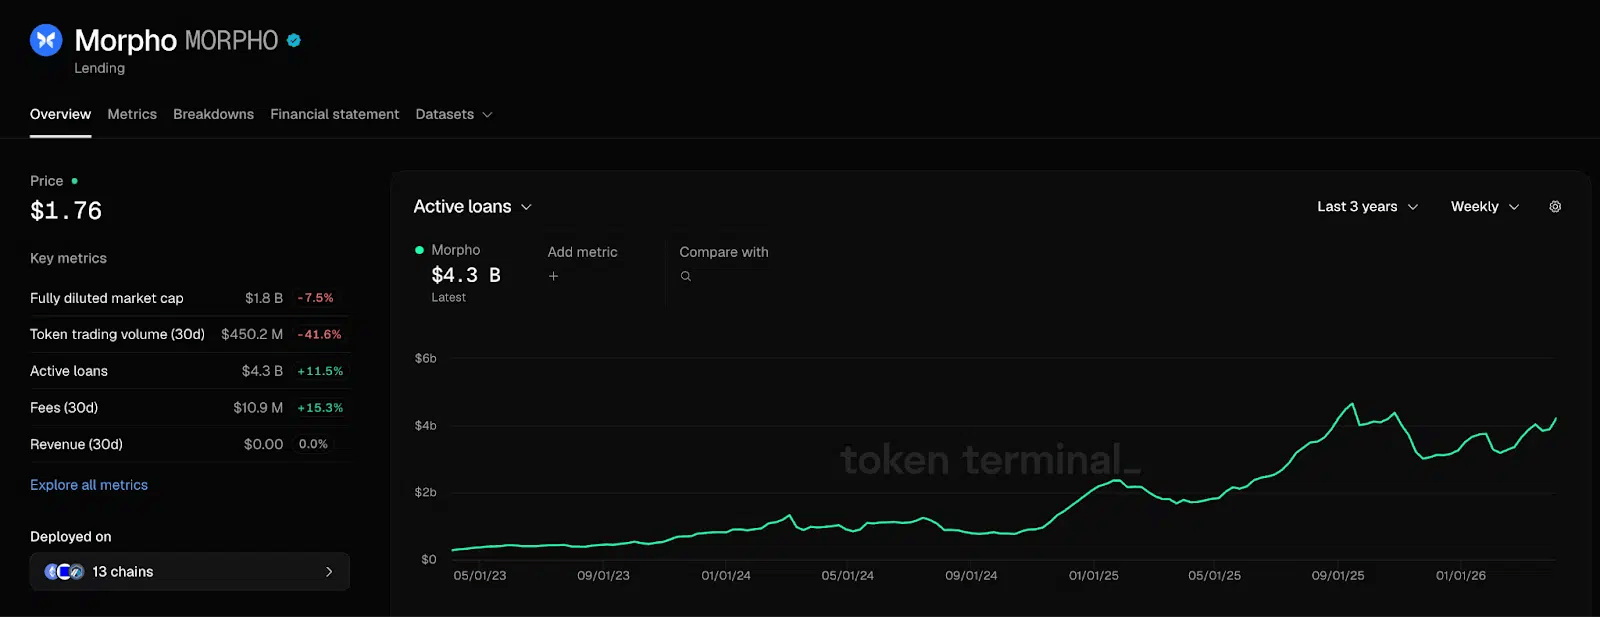

Aussi pour Érable Finance le contexte est de forte expansionavec une courbe de crédit active qui a littéralement explosé au second semestre 2025, et qui après une brève contraction début 2026 a recommencé à augmenter. A l'heure actuelle, nous trouvons 891 millions de dollars de prêts décaissés sur le protocole, des chiffres qui découlent avant tout d’une forte adoption institutionnelle.
A cet égard, le mérite de Maple Finance – bien qu'il présente des métriques plus humbles que Morpho – est d'avoir introduit le concept de gestion des actifs en chaîne.


Pourquoi Morpho et Maple se démarquent-ils des autres protocoles de prêt ?
Le point le plus intéressant sur lequel se concentrer est que, tandis que Morpho et Maple augmentent la valeur des prêts actifs – malgré des perspectives de marché encore incertaines – d'autres plateformes concurrentes perdent du terrain sur ce critère.
Par exemple Aave enregistre une évidence baisse des prêts actifsavec environ 5 milliards de dollars de moins depuis le début de l'annéeet un ralentissement qui s'étend en réalité à partir de septembre 2025. Le projet n'est clairement pas en phase de mort, et travaille effectivement sur de nombreux aspects pour améliorer son produit et attirer des affaires, mais à court terme la situation est un peu la suivante.
Il existe de nombreuses promesses pour l'avenir, notamment l'expansion sur de nouveaux marchés et la croissance de la version V4, mais en attendant quelques problèmes critiques internes ce qui rend le tableau d’ensemble plus complexe. Parmi ceux-ci figure également la situation inconfortable provoquée par les récents abandon du gestionnaire des risques chargé de superviser la sécurité des prêts et des emprunts.


Malgré tout on s'en souvient Aave détient toujours 17,2 milliards de dollars de prêts actifsqui représentent plus de la moitié de la taille totale du marché du crédit. Il reste donc le principal point de référence pour l’ensemble de la DeFi, mais l’inertie des investisseurs semble pour le moment s’orienter vers des solutions telles que Morpho et Érable Que offrir une plus grande efficacité du capital.
En fait, sur les deux protocoles, nous trouvons des tarifs qui ont tendance à être plus avantageux, mais qui sont cependant le résultat d'une plus grande gestion. articuléce qui implique des stratégies de rendement à effet de levier et le recours à des entités externes (conservateurs), responsables de l'allocation des fonds des utilisateurs. Leur modèle implique donc un risque beaucoup plus large, qui semble cependant bien accueilli par les investisseurs.
Voir l’article original en italien
