

La théorie montre-t-elle ce que les techniques ne montrent pas ?
Sur le graphique, le secteur des métaux semble baissier. Sur une base trimestrielle, l'or a augmenté de 8 % et l'argent de plus de 10 %, mais comparé au retour sur investissement de 30 % du Bitcoin, il semble que les investisseurs aient attribué le discours de valeur refuge au BTC.
Et dans cette optique, les actifs à risque semblent plus résilients, selon le Comité fédéral de l’open market (FOMC).
Cependant, cette divergence peut-elle bientôt s’inverser ?
Compte tenu de la position actuelle des investisseurs, cette thèse ne semble pas si farfelue.
Pourquoi l’or augmente-t-il avec les rendements ?
Il est intéressant de noter qu’un analyste a observé que la relation traditionnelle entre l’or et les rendements du Trésor s’est inversée ce trimestre, suggérant que l’or ne réagit plus à la hausse des rendements.
En particulier, le principal facteur de divergence semble être une forte demande d'or de la part des banques centrales, ce qui modifie la dynamique sensible aux rendements du métal précieux et apporte un soutien au métal malgré des rendements élevés. Le moment de la divergence mérite également d’être mentionné.
Les données de TradingEconomics ont montré que le rendement du Trésor américain à 10 ans avait bondi de près de 20 % depuis fin juin. L'or a progressé de près de 15 % au cours de la même période.
La demande des banques centrales a semblé soutenir l'or malgré des rendements plus élevés, affaiblissant la sensibilité habituelle du métal aux taux. Cette divergence suggère que la demande structurelle pourrait désormais dépasser la sensibilité de l'or aux attentes monétaires.
Cela explique également le positionnement croissant autour des métaux, avec plus de 500 milliards de dollars investis dans l’or et l’argent.
La question non résolue est de savoir si les métaux attirent de nouveaux capitaux ou s’ils les retirent des actifs à risque.
La demande d’or montre ce que le graphique des prix ne montre pas
Un autre indicateur clé consiste à mettre en évidence ce que les aspects techniques ne sont pas.
Comme indiqué ci-dessus, la résilience de l'or à la hausse des rendements n'est pas aussi évidente sur le graphique par rapport à son crypto-cousin Bitcoin. Cela dit, les données concrètes du marché suggèrent que la demande pour ce métal reste robuste.
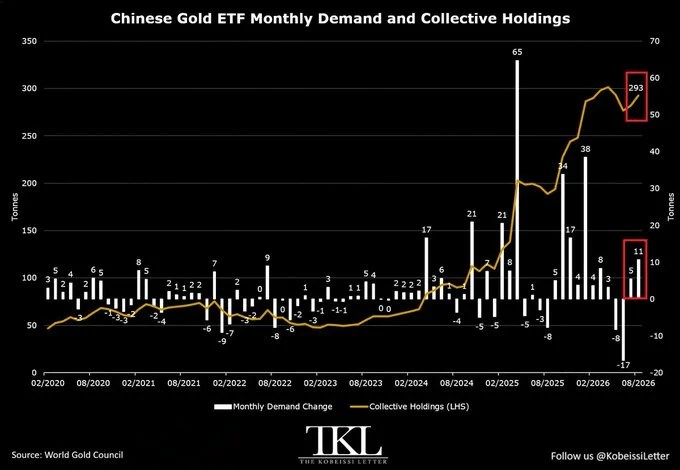
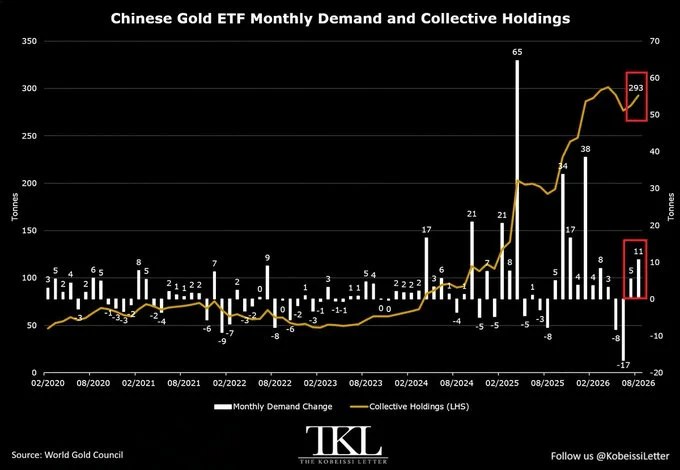
Selon le graphique ci-dessous, les ETF chinois sur l'or ont ajouté 11 tonnes en août, ce qui signifie deux augmentations mensuelles consécutives et portant le total à 293 tonnes, le plus élevé depuis avril et le troisième plus élevé jamais enregistré.
Depuis le début de l'année, les ETF ont acquis 45 tonnes d'or, ce qui indique une demande robuste, et les données de début septembre suggèrent que l'accumulation se poursuit alors que les rendements chutent et que les actions sont faibles au niveau national.
À cet égard, la divergence dans la relation entre le rendement de l’or et celui des bons du Trésor à 10 ans devient encore plus pertinente.
À l’approche du FOMC, les investisseurs se positionnent déjà autour de l’or, après avoir vu plus de 500 milliards de dollars affluer vers les métaux, soutenus par une forte demande en chaîne. Cela fait que cette décision ressemble moins à une opération à court terme qu’à une couverture stratégique contre la volatilité potentielle des rendements induite par la Fed.
Ainsi, si les rendements restent élevés alors que le dollar s’affaiblit, l’or pourrait continuer à attirer des capitaux, créant potentiellement une pression supplémentaire sur les actifs à risque tels que les cryptomonnaies.
Résumé final
- La demande d’or reste forte malgré des rendements plus élevés.
- Plus d’argent affluant vers l’or pourrait exercer une pression sur la cryptographie.
Voir l’article original en anglais
