

Vous ne savez toujours pas d’où viennent les retours dans DeFi ? Dans cette analyse approfondie, nous essayons de mettre de l’ordre et de voir tous les mécanismes existants.
Dans le monde de la finance, on dit qu’il n’y a pas de cadeaux gratuits, et cette règle s’applique également au secteur féerique de la DeFi, où pour chaque rendement offert, il existe toujours un mécanisme qui le soutient, avec tous les dangers qui y sont associés. S’ils vous offrent un certain rendement, c’est parce que – consciemment ou inconsciemment – vous prenez un risque qui justifie ce rendement.
Jusqu’à présent, le concept devrait être clair pour tout le monde, mais pour vraiment comprendre où se situent les pièges du secteur financier décentralisé, nous devons y aller plus spécifiquement. Car il ne s’agit pas seulement d’accepter qu’un risque existe, mais de comprendre comment un certain rendement est généré et par quelle dynamique il est soutenu.
Le retour n'est jamais gratuit : c'est comme ça que ça marche dans DeFi
Nous, les utilisateurs, sommes souvent habitués à regarder le notion de performance comme un simple nombre exprimé en pourcentageet d'envisager un investissement améliorer ou pire uniquement sur la base de cette valeur. Plus le rendement est élevé, plus nous pensons faire quelque chose d'intelligent, et plus le rendement lui-même est faible, plus nous avons l'impression de faire quelque chose d'inintéressant.
Mais ce raisonnement est trompeur et potentiellement très dangereux. Parce que, comme prévu, également dans Secteur DeFi chaque rendement implique un risque qui peut être plus ou moins élevé en fonction du contexte, de la nature de l'investissement et de sa compatibilité avec d'autres stratégies et instruments.
C’est pourquoi, dans cette analyse approfondie, nous essayons tout d’abord de comprendre les différents types de rendements présents dans la DeFi, et surtout d’où ils proviennent réellement.
1. Rendement d'émission natif dans DeFi
Le premier type de rendement que l’on peut trouver dans les environnements DeFi est ce qui est défini dans le jargon comme « rendement natif » d'un protocole. Nous parlons essentiellement de plates-formes qui disposent de leur propre jeton représentatif, qui est généralement distribué aux utilisateurs comme une forme d'incitation à participer à l'écosystème.
Là tokenomique de la crypto nécessite donc qu'il y ait une partie de l'offre non circulante qui sera libérée progressivement en guise de récompense, selon un certain taux d'inflation préétabli. Le concept s'applique à la fois au staking, où vous verrouillez un token pour obtenir un APY au fil du temps, et à l'agriculture de liquidité sur les pools DeFi, où vous déposez plus de tokens pour recevoir un profit supplémentaire en plus des frais de trading.
En ce sens, nous devons considérer que le retour que nous obtenons est « payé » directement à partir de l'inflation symbolique. En fait, les jetons de récompense sont généralement aussi ceux dont les prix sont les plus baissiers, précisément parce qu'ils ont une offre élevée et sont le plus souvent jetés sur le marché pour monétiser le rendement.
Pensons par exemple à des pièces comme $CAKE, $CRV, $AERO ou d'autres tokens basés sur DeFi DEX. L’inflation en elle-même n’est pas le mal le plus absolu (en effet, techniquement, dans l’économie, elle stimule la productivité et la consommation), mais elle doit être contrôlée afin de ne pas créer de déséquilibres excessifs. Aussi $ETH présente émissions natives résultant du jalonnementavec un taux d'inflation d'environ 0,8%.
2. Demande de retour sur dette
Le deuxième moyen le plus connu de générer des bénéfices sur le marché DeFi est de mettre votre capital à la disposition de ceux qui ont besoin de liquidités. LE protocoles de prêt en fait, ils permettent de déposer des jetons et d'obtenir un taux d'intérêt payé par ceux qui utilisent cette liquidité sous forme de dette.
En fait, sur ces plateformes, il existe généralement des valeurs en pourcentage de Différents APY par rapport à prêts et emprunts de la même monnaie. Emprunter des $ETH coûte presque toujours plus cher que ce que vous gagnez en les prêtant, précisément parce que le système doit maintenir un équilibre entre l'offre et la demande de capital (la différence est le profit du protocole).
Il y a plus demande de prêt pour un actif, c'est-à-dire que plus les utilisateurs demandent de la liquidité sur ce token particulier, plus le taux d'intérêt de l'emprunt a tendance à augmenter. Et par conséquent, ceux qui offrent ce jeton comme capital disponible pour les prêts obtiennent un rendement plus élevé.
Dans ce cas donc, le rendement dépend avant tout des conditions de marché: s'il est haussier, il y a généralement plus de demande pour recourir à l'effet de levier et demander un emprunt, tandis que dans le marché baissier, ce comportement disparaît et par conséquent les taux sont plus bas.
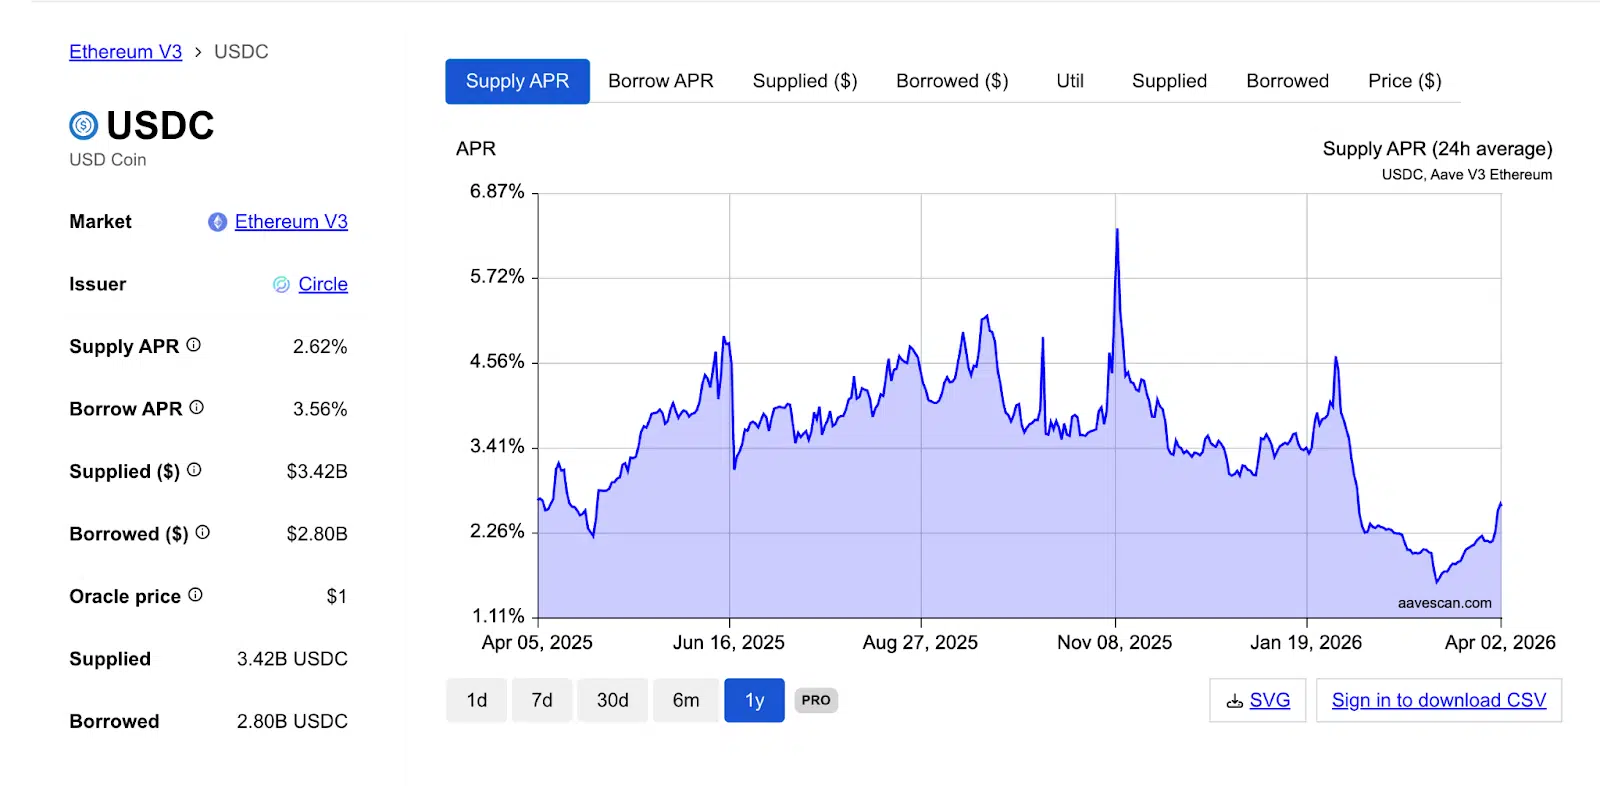
Il s'agit par exemple de la tendance sur 1 an de Taux de prêt USDC sur Aave V3Réseau Ethereum. La baisse accompagne le marché baissier du secteur de la cryptographie.

3. Retour des frais sur DeFi DEX
Un autre mécanisme qui génère des rendements dans DeFi dépend des flux économiques générés par le commerce de cryptomonnaies dans le cadre de certains protocoles. Dans ce cas, le gain ne vient pas d’émissions de dette natives ou dynamiques, mais directement d’un autre utilisateur qui paie commissions pour accéder à un service.
Pensons par exemple à DEX décentralisés: il existe des pools de liquidité, financés directement par ce qu'on appelleFournisseurs LP», qui déposent leurs actifs pour permettre à d’autres utilisateurs de réaliser des swaps. fournisseurs de liquidité ils gagnent leurs propres intérêts en puisant dans une partie des frais payés par les opérateurs qui effectuent les échanges.
Ce revenu peut également s'ajouter à celui de agriculture de liquiditéoù, en plus des commissions, il existe une émission de jetons natifs comme incitation supplémentaire.
Le risque ne dépend ici ni de l'inflation ni du contexte de marché, mais plutôt de la possibilité d'encourir pertes liées aux pertes éphémères. Cependant, le concept de base est que plus un pool est négocié, plus le rendement potentiel est élevé.
4. Retour des stratégies avancées dans DeFi
Ici, nous essayons d'élever légèrement le niveau. Il existe également des outils qui permettent de construire un rendement à partir de dynamiques spécifiques des marchés dérivés, comme celle de taux de financement.
Le taux de financement est une valeur en pourcentage qui définit dans quelle mesure les prix d'un actif divergent entre son marché de référence au comptant et le marché à terme synthétique. Cette valeur représente un coût qui doit être payé – généralement toutes les 4 heures – par ceux qui sont courts ou longs sur le marché à terme, en fonction du côté du marché le plus fréquenté (si le financement est positif, les longs paient les courts, s'il est négatif vice versa).
Cet élément vous permet de créer stratégies delta neutres sur plusieurs marchésoù vous ne vous exposez pas à la direction des prix mais construisez deux positions 50% longues et 50% courtes, en profitant du profit généré par le financement. Cela s'applique aussi bien entre un marché au comptant et un marché à terme qu'entre deux marchés à terme ayant des taux différents.
Dans l’ensemble, c’est une stratégie intéressante pour produire du rendement, mais n'offre pas toujours des rendements adéquats pour le risque sous-jacent. Dans les phases baissières du marché de la cryptographie, les taux de financement ont tendance à être bas et ne génèrent pas de profit proportionnel au risque.
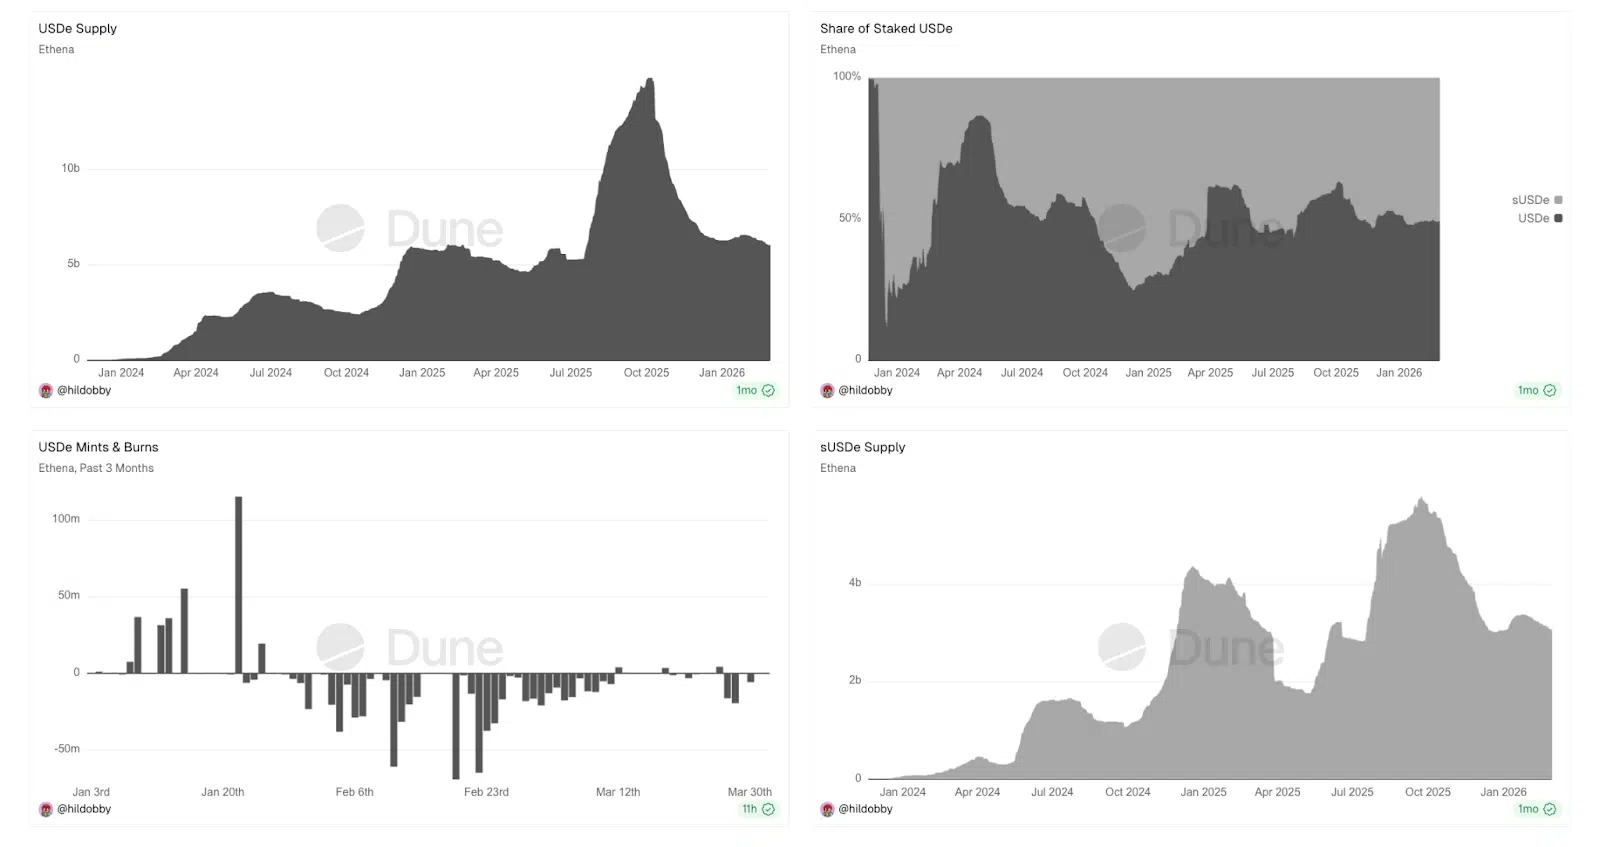
Le Protocole Ethénaqui est basé précisément sur ce modèle, est un exemple clair de la façon dont le neutre delta ne fonctionne que dans certaines phases. À partir d’octobre, on a en effet assisté à une forte baisse de l’offre d’USDe, qui s’est accompagnée d’une réduction du rendement d'environ 10% à 3,5% actuellement.

5. Retour de la contrepartie
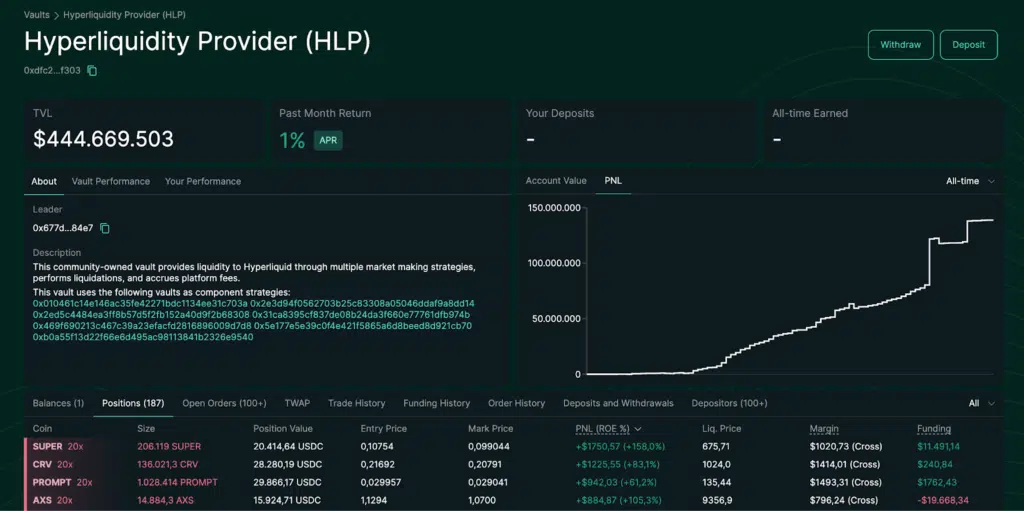
Une autre source de rendement dans DeFi – également assez complexe – se trouve dans le Protocoles Perp DEX. Sur des plateformes comme Hyperliquidepar exemple, il existe des coffres-forts spécifiques dans lesquels les utilisateurs peuvent déposer des liquidités dans des pièces stables et fournir ce capital comme contrepartie pour les activités commerciales d'autres personnes.
En gros ça la liquidité agit comme « palier » pour gérer les liquidations et éviter la création de créances douteuses. Le profit provient principalement des frais payés par les traders et des mécanismes de tenue de marché avec lesquels la plateforme gère les positions liquidées.
Nous parlons évidemment de des activités qui ne sont pas sans risqueet où même dans le passé quelqu'un a tenté de laisser un trou sur le HLP, qui est précisément le coffre-fort Hyperliquide qui s'occupe de ces processus. Dans ce contexte, plus il y a de liquidations, plus ceux qui déposent ont tendance à gagner, tandis que dans les phases de marché moins turbulentes, le rendement attendu est réduit.

6. Retour des stratégies de bouclage et de levier
Ici, le niveau augmente encore davantage, tout comme le risque associé. En effet, ils existent des mécanismes plus sophistiqués dans lequel le rendement ne provient pas d'une source unique, mais de la combinaison de plusieurs stratégies, souvent utilisées comme levier.
L'un des exemples les plus courants est celui que l'on appelle boucle. Dans ce cas, les protocoles de prêt sont utilisés pour emprunter un actif à un certain taux et le réinvestir dans une autre opportunité offrant un rendement plus élevé. La différence entre le coût de l’emprunt et le rendement obtenu (évidemment entre deux actifs différents) représente le profit de la stratégie.
Ce processus peut être répété plusieurs fois, augmentant progressivement l'exposition et, par conséquent, également le rendement potentiel. Or, plus l’effet de levier est amplifié, plus un mouvement minime des taux de rendement – dont on rappelle qu’ils ne sont pas fixes, mais mobiles – suffit à transformer le profit en perte.
Ensuite il y a un concept similairebien qu'appliqué avec une dynamique différente, celle adoptée par des protocoles tels que Base de rendementqui utilisent des structures propriétaires pour construire expositions à effet de levier et générer des retours. Il s’agit d’une stratégie très intéressante, qui permet également d’éliminer les pertes éphémères dans la DeFi, mais qui présente des risques élevés qu’il ne faut pas sous-estimer.
7. Retour structuré
Bien qu’il existe déjà de nombreux outils permettant de produire un type de rendement différent dans la DeFi, le secteur est de plus en plus peuplé. solutions structuréesconçu pour optimiser le profil risque/rendement à travers des stratégies plus complexes.
L'un d'eux fait référence à vendre des options sur le marché de la cryptographieun mécanisme qui permet de monétiser la volatilité et d'obtenir un rendement qui dépend directement des conditions de marché et, en particulier, du niveau de volatilité implicite.
Il existe des protocoles comme Rysk Finance qui simplifient ce processus, en intégrant la vente d'options d'achat et de vente au sein de produits déjà structurés et avec UX intuitive. Ici, le profit provient de la prime perçue lors de la vente de l'option, qui doit cependant compenser une éventuelle perte dans le cas où l'actif évolue de manière significative par rapport à la position prise.
8. Rendement hors chaîne via les outils TradFi
Le dernier niveau concerne une évolution encore plus récente, où le rendement ne surgit pas directement au sein de DeFi, mais est importé de environnements hors chaîne. Nous parlons d'actifs tokenisés liés à Le monde TradFicomme les obligations d'État à court terme qui offrent un rendement qui découle directement de la logique des marchés traditionnels.
Les outils de ce type commencent à se répandre de plus en plus dans le monde de la cryptographie – même s’ils ne sont parfois accessibles qu’à des investisseurs qualifiés – et commencent à diversifier la source de revenus de certains protocoles. L'un d'eux est par exemple Aave ça récemment il a jeté leà V4 avec un mécanisme d’allocation de liquidité appelé « Module de réinvestissement ».
Tout cela offre beaucoup plus de flexibilité dans la génération de rendement, mais introduit également un nouveau niveau de complexité et de risques qui dépendent également de facteurs externes à l'environnement en chaîne.