

La Banque du Canada a conclu qu'un système de prêt sans intermédiaires traditionnels peut être techniquement et opérationnellement viable, après avoir analysé le fonctionnement du protocole Aave V3, l'un des principaux systèmes de crédit au sein de l'écosystème des actifs numériques.
Selon le rapport, « le crédit sans intermédiaires traditionnels est viable d’un point de vue technique et opérationnel », car ces plateformes permettent de « mettre en relation les emprunteurs et les prêteurs, de faire respecter les conditions par le biais de contrats programmés et de maintenir la solvabilité sans compter sur la confiance, l’identité ou l’intermédiation centralisée ».
L’étude se concentre sur les performances d’Aave V3 en 2024 et met en évidence un fait clé : le protocole n'a enregistré aucun prêt douteux. En revanche, les banques traditionnelles ont des taux de défaut proches de 0,6 %.
Cette différence, explique le document, est due au fait que « les protocoles de prêts décentralisés utilisent des systèmes de règlement automatique en temps réel qui anticipent les défauts », évitant ainsi l'accumulation de dettes impayées.
Contrairement au système bancaire, où le crédit est basé sur l'évaluation du profil du client, chez Aave, tous les prêts sont surcollatéralisés, comme l'explique CriptoNoticias. C'est à dire, l'utilisateur doit déposer plus de valeur que demandé. Comme le note le rapport, « l’exécution du crédit repose exclusivement sur des garanties et des règles programmées, sans intervention humaine ni vérification d’identité ».
Un système rentable et automatisé
Au-delà de son fonctionnement technique, Le document analyse également la capacité du système à générer des revenus.
L'un des graphiques du rapport montre qu'Aave V3 génère régulièrement des revenus grâce à son activité de prêt. Dans quelques instants, 2
Cela est possible car, comme l'explique la Banque du Canada, ces systèmes peuvent fonctionner « avec des coûts technologiques et opérationnels relativement faibles grâce à des contrats intelligents », contrairement aux banques, qui dépendent de structures plus complexes et plus coûteuses.
Cependant, cette efficacité a des limites. Le rapport lui-même prévient que, même si le modèle réduit les frictions, il le fait en « limitant la flexibilité du crédit grâce au surdimensionnement et aux règlements fondés sur des règles », ce qui restreint son utilisation par rapport au système financier traditionnel.
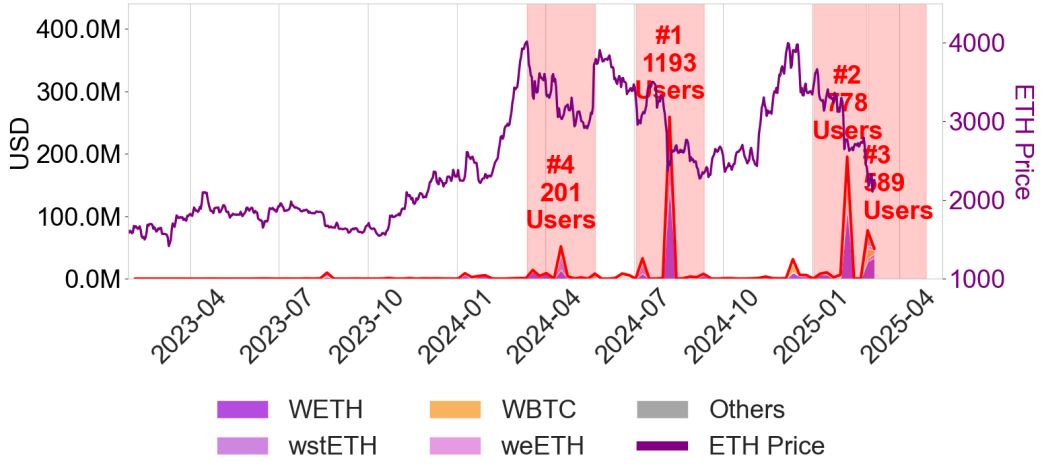
Le deuxième graphique permet de comprendre le principal risque du système. Dans la visualisation, la ligne rouge représente le volume total liquidé en dollars, tandis que les zones colorées ci-dessous correspondent aux principaux actifs impliqués dans ces liquidations (comme l'éther (ETH) et les versions enveloppées du bitcoin). La ligne violette, quant à elle, reflète le prix de la cryptomonnaie native Ethereum.
Ce que montre le graphique, c'est que les liquidations ne se produisent pas de manière uniforme, mais par pics concentrés. Ces événements coïncident avec de fortes baisses du prix des actifs utilisés comme garantie, ce qui déclenche automatiquement la vente de positions pour couvrir les prêts.
Le document note que « les liquidations se produisent par vagues concentrées, entraînées par de fortes baisses des prix des garanties », ce qui témoigne de la sensibilité du système aux mouvements du marché.
Dans ces scénarios, le système exécute des ventes automatiques de positions pour couvrir les prêts. Cela protège les prêteurs, mais peut entraîner des pertes importantes pour les emprunteurs.
En fait, le rapport estime que « les pertes réalisées, y compris les pénalités et les opportunités perdues, peuvent atteindre entre 10 % et 30 % de la valeur réglée ».
Un modèle viable, mais limité
L'analyse de la Banque du Canada aboutit à une conclusion claire : Les systèmes de prêt sans intermédiaire peuvent fonctionner, mais dans des conditions spécifiques.
D'une part, ils offrent des avantages tels que la transparence, l'automatisation et l'élimination du risque de non-paiement. En revanche, ils présentent des limites importantes. Parmi eux, le rapport souligne la « sous-utilisation persistante du capital ». dépendance à l’égard d’actifs volatils comme garantie et exposition à des liquidations abruptes dans des contextes volatils.
De plus, il prévient que des pratiques telles que l’effet de levier récursif peuvent amplifier les mouvements de marché et générer une fragilité au sein du système.
Dans ce contexte, l'agence suggère que les évolutions futures pourraient inclure la tokenisation des actifs du monde réel (RWA) ou le développement de systèmes d'identité numérique permettant d'améliorer l'évaluation des risques sans abandonner complètement la logique décentralisée.
Pour l’instant, la conclusion est forte : le crédit sans banque est désormais possible, mais son fonctionnement implique d’assumer de nouvelles règles, où le risque ne disparaît pas, mais se transforme.
Voir l’article original en espagnol
