

« Essayer de mesurer l'économie numérique avec des outils du monde physique est très difficile », déclare Bravo.
Bravo affirme que l’encadrement des agents IA est l’un des grands défis de l’économie numérique.
La convergence entre l’intelligence artificielle (IA) et l’écosystème du bitcoin (BTC) et des cryptomonnaies pose un dilemme que les systèmes fiscaux mondiaux ne sont pas prêts à résoudre.
Alors que des personnalités comme Changpeng Zhao et Brian Armstrong projettent un avenir dans lequel les agents d’IA effectueront des millions de transactions financières en utilisant le BTC et les crypto-monnaies, une question fondamentale se pose pour les gouvernements : comment taxer une entité qui n’a ni existence physique ni identité juridique ?
José Antonio Bravo, économiste et conseiller fiscal espagnol spécialisé dans les actifs numériques, a abordé ce problème dans l'épisode 24 du podcast CriptoNoticias, intitulé « Séparer l'argent de l'État ».
Selon Bravo, la surveillance de ces entités représente l’un des défis les plus profonds d’aujourd’huipuisqu’ils opèrent dans une dimension qui échappe aux contrôles bureaucratiques traditionnels. Le fond du problème réside dans la nature ontologique de ces entités.
Bravo souligne que, contrairement aux entreprises traditionnelles ou même aux particuliers qui opèrent sur Internet, un agent IA n'est pas un être humain qui crée une identité numérique pour interagir. Il s'agit, selon ses termes, d'une « entité qui ne vit pas dans le monde physique et qui effectue des transactions en dehors du monde physique, dans le monde numérique. « Quelque chose de numérique absolument natif ».
Cette fonctionnalité rompt le lien nécessaire à la perception de l'impôt : le lien entre l'activité économique et une personne physique ou morale responsable. La viabilité des mécanismes d’identification actuels est donc remise en question. face à cette nouvelle réalité.
Comment allez-vous arrêter un agent qui ouvre son propre portefeuille avec une clé privée et commence à effectuer des transactions avec d'autres agents qui ont leur propre portefeuille avec une clé privée ? Comment allez-vous identifier qui travaille avec cet agent et qui travaille avec l’autre agent ?
José Antonio Bravo
L’absence d’identité liée aux processus de connaissance du client (KYC) permet à ces entités de fonctionner de manière autonome, en utilisant la monnaie numérique comme carburant financier naturel.
Pour Bravo, tenter d'appliquer les lois actuelles du monde physique à ce phénomène numérique est une erreur fondamentale, puisque nous essayons de « mesurer l'économie numérique avec des compartiments ou avec des unités de mesure qui proviennent du monde physique ». qu'il a décrit comme une tâche extrêmement difficile.
Il n'est pas possible de localiser le fait générateur
L’un des piliers de la fiscalité moderne est la résidence fiscale. Cependant, dans l’écosystème Bitcoin, la délocalisation est la norme. Tandis qu'un agent IA peut être hébergé sur un serveur en Islande, avoir été programmé par une équipe répartie entre l'Espagne et le Venezuela et exécuter des transactions réglées dans une adresse Bitcoin sans frontières, comme l'explique Bravo.
Bravo souligne que cette fragmentation il est pratiquement impossible de déterminer où la valeur est générée. « Nous parlons d'entités présentes sur le réseau, qui peuvent être répliquées sur plusieurs serveurs, pas nécessairement sur un seul situé dans un pays », a-t-il expliqué.
Cette réalité annule la capacité des États à appliquer des taxes en fonction de la destination ou de l'origine des fonds. Bref, dans une transaction entre deux agents IA qui ne se trouvent nulle part, la possibilité de taxation devient nulle.
Même l’idée de sanctionner le non-respect devient une diatribe logistique. Le fait est qu'en cas d'évasion fiscale ou d'infraction commise par un agent autonome, La justice serait confrontée à un vide de responsabilité.
Partant de ce postulat, Bravo soulève les doutes qui surgissent dans ce scénario : « Sanctionnez-vous celui qui l'a créé ? Sanctionnez-vous le développeur ? Sanctionnez-vous l'emplacement du serveur hébergé du modèle de langage ? « C'est très compliqué », a-t-il souligné.
L'IA se réfugie dans le bitcoin et non dans la banque
L’adoption du Bitcoin par l’IA n’est pas seulement une préférence, mais une nécessité technique.
Comme l’ont souligné des leaders du secteur tels que Brian Armstrong, PDG de Coinbase, les agents d’IA ne peuvent pas ouvrir de comptes bancaires traditionnels car ils n’ont pas de personnalité juridique.
Ils ne peuvent pas non plus se présenter dans un bureau « en marbre », comme le mentionne Dan Morehead de Pantera Capital, pour délivrer une pièce d'identité.
Bitcoin, étant un protocole open source et sans autorisation, permet à un agent IA de gérer un portefeuille et d'envoyer des paiements globalement et instantanément. Cet avantage concurrentiel place les monnaies numériques comme l'infrastructure financière par défaut de l'économie autonome, laissant les banques centrales et les agences fiscales hors de l’équation de fonctionnement.
Bravo reconnaît que c’est là le grand défi auquel sont confrontées aujourd’hui les organisations supranationales telles que l’Organisation de coopération et de développement économiques (OCDE).
« La fiscalité de l'économie numérique va être très compliquée », estime le conseiller, soulignant que la richesse numérique apprend à devenir invisible aux outils de contrôle du XXIe siècle.
Le paysage budgétaire européen est très varié
Alors que l’IA opère dans un vide juridique, les investisseurs humains doivent naviguer dans une carte complexe de juridictions. Au cours du podcast, Bravo a analysé la manière dont les différents pays européens rivalisent pour attirer les capitaux grâce à des incitations fiscales. Contraste ces politiques avec la situation en Espagne.
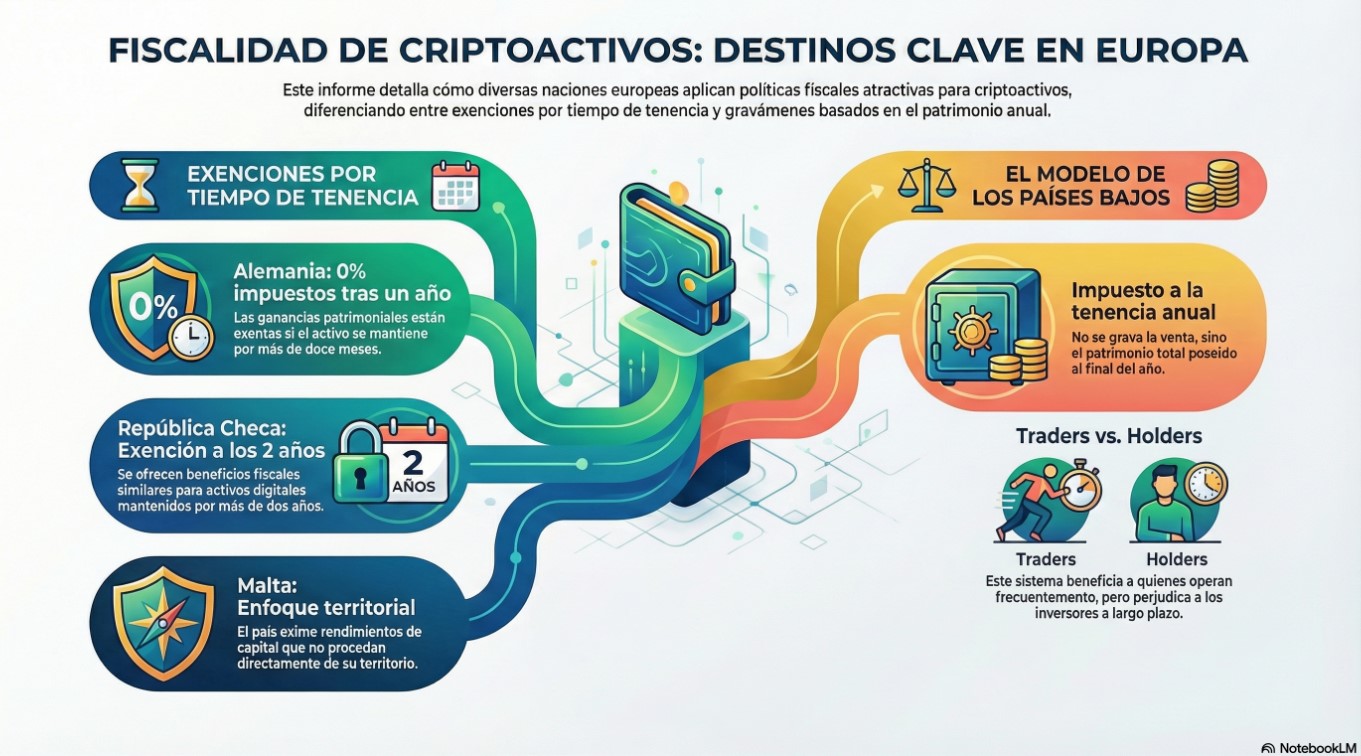
L'Allemagne se positionne comme une destination attractive pour les épargnants à long terme, car elle propose 0 % d'impôt sur les plus-values si l'actif numérique est détenu pendant plus d'un an. Cette mesure, selon Bravo, a survécu aux tentatives de réforme politique car elle a touché tous les épargnants du pays, et pas seulement les utilisateurs de Bitcoin.
En revanche, Malte exonère les revenus du capital qui ne proviennent pas de son territoire, et la République tchèque propose Exonérations similaires pour les actifs détenus depuis plus de deux ans.
Un cas curieux est celui des Pays-Bas, où l'on ne paie pas pour le bénéfice obtenu lors de la vente, mais pour la détention annuelle. « On paie la propriété à la fin de l'année, c'est une sorte d'impôt sur la fortune », explique Bravo.
Dans ce système, un rendement théorique est calculé sur le total des actifs et un faible impôt est appliqué, ce qui profite à ceux qui effectuent des opérations fréquentes (trading). mais cela nuit légèrement aux « titulaires » à long terme.

Dans le contexte espagnol, Bravo a révélé un fait qui passe généralement inaperçu : Il peut être plus rentable financièrement de se consacrer exclusivement au trading de bitcoins. que d'avoir un emploi avec un salaire élevé.
C'est parce que Les gains de placement sont imposés au titre de l'épargneavec un plafond proche de 30%. Parallèlement, les revenus du travail sont soumis à l'impôt sur le revenu des personnes physiques (IRPF), qui dans les tranches élevées peut dépasser 45 % ou 50 %.
« Pour beaucoup de gens, il vaut mieux être commerçant que travailler », a déclaré Bravo, soulignant que même gagner des sommes considérablesla pression fiscale sur l'investissement est allégée que sur l'effort de travail.
Cependant, il a prévenu que dans des pays comme le Portugal ou l'Allemagne, si le commerce devient la principale activité professionnelle, les autorités peuvent reclasser ce revenu et appliquer des taxes beaucoup plus sévères.
La conclusion de Bravo est claire : l'économie numérique, dirigée par les agents IA et Bitcoin, dépasse la capacité de réponse des États.
Le défi n’est pas seulement technique, mais conceptuel. Essentiellement, l’humanité entre dans une ère où la valeur est générée, transmise et stockée dans un monde numérique qui ne connaît ni frontières ni identités physiques. Ce qui place les systèmes fiscaux traditionnels face à la nécessité de se réinventer ou d’accepter leur propre obsolescence.
Voir l’article original en espagnol
